パート先から年末調整の書類を受け取ったとき、「年金は年間150万円だから、そのまま150万円と書けばいい?」と迷うことがあります。
令和8年分(2026年分)の基礎控除申告書では、この例で年金について記入する金額は40万円です。パート給与は、収入金額が120万円、所得金額が36万円になります。
この記事では、年末時点で65歳以上、勤務先は1か所、収入はパート給与と課税対象の公的年金のみ、賞与なしという前提で説明します。使う書類は、勤務先から配られる令和8年分の基礎控除申告書などが一体になった用紙(マル基配特所)です。
まず、給与と年金の年間収入を見積もる
源泉徴収票がまだ届いていない時期は、給与明細や年金振込通知書などを使って、1月から12月までの収入を見積もります。
- 給与は、給与明細の課税支給額などをもとに、支給済みの金額と年末までの支給見込額を合計します。賞与がある場合は、その見込額も含めます。
- 年金は、年金振込通知書などで、税金や社会保険料が差し引かれる前の支払額を確認し、その年の支払分を合計します。
月10万円の給与が12か月続くこの例では、給与収入の見込額は120万円です。
ステップ1 年金収入150万円から、年金の所得40万円を計算する
65歳以上で、公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の場合、年金収入150万円は速算表の「110万円超~330万円未満」の行に当てはまります。
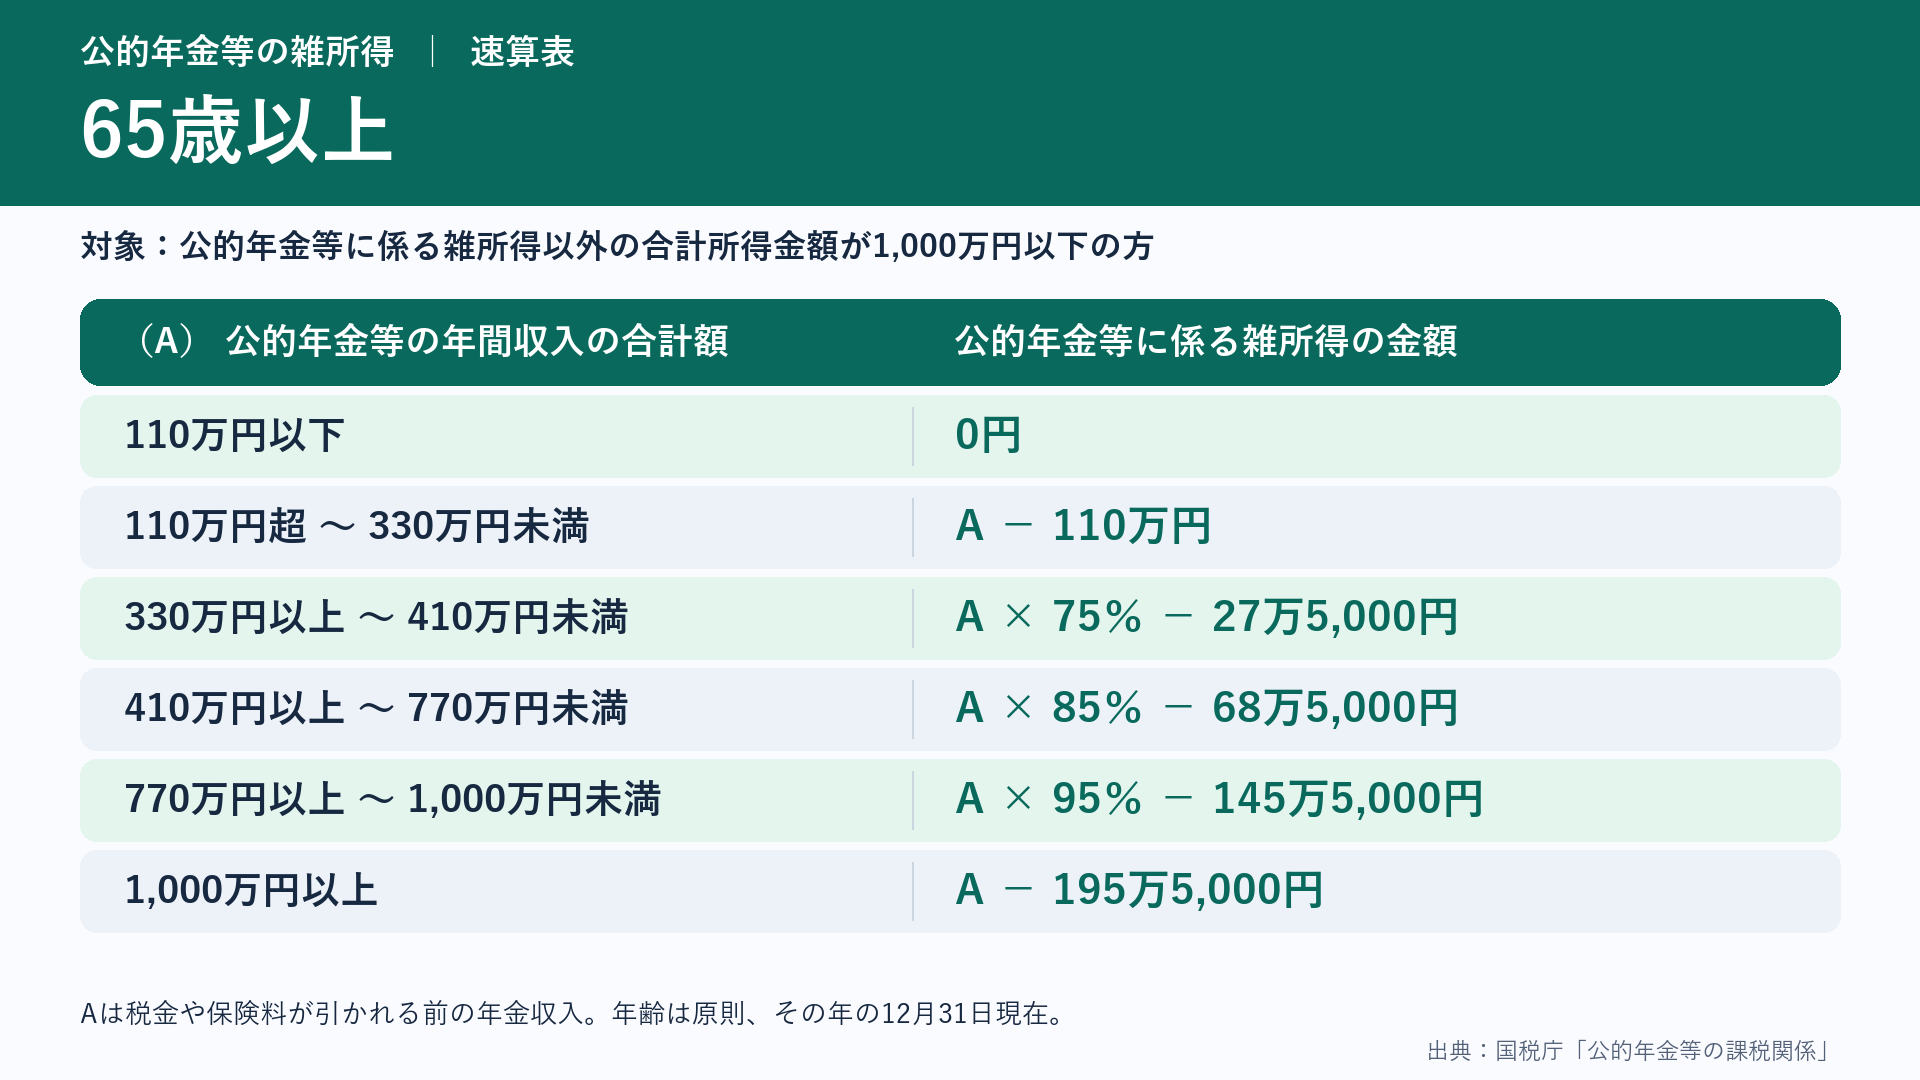
年金収入150万円 − 公的年金等控除110万円 = 公的年金等に係る雑所得40万円
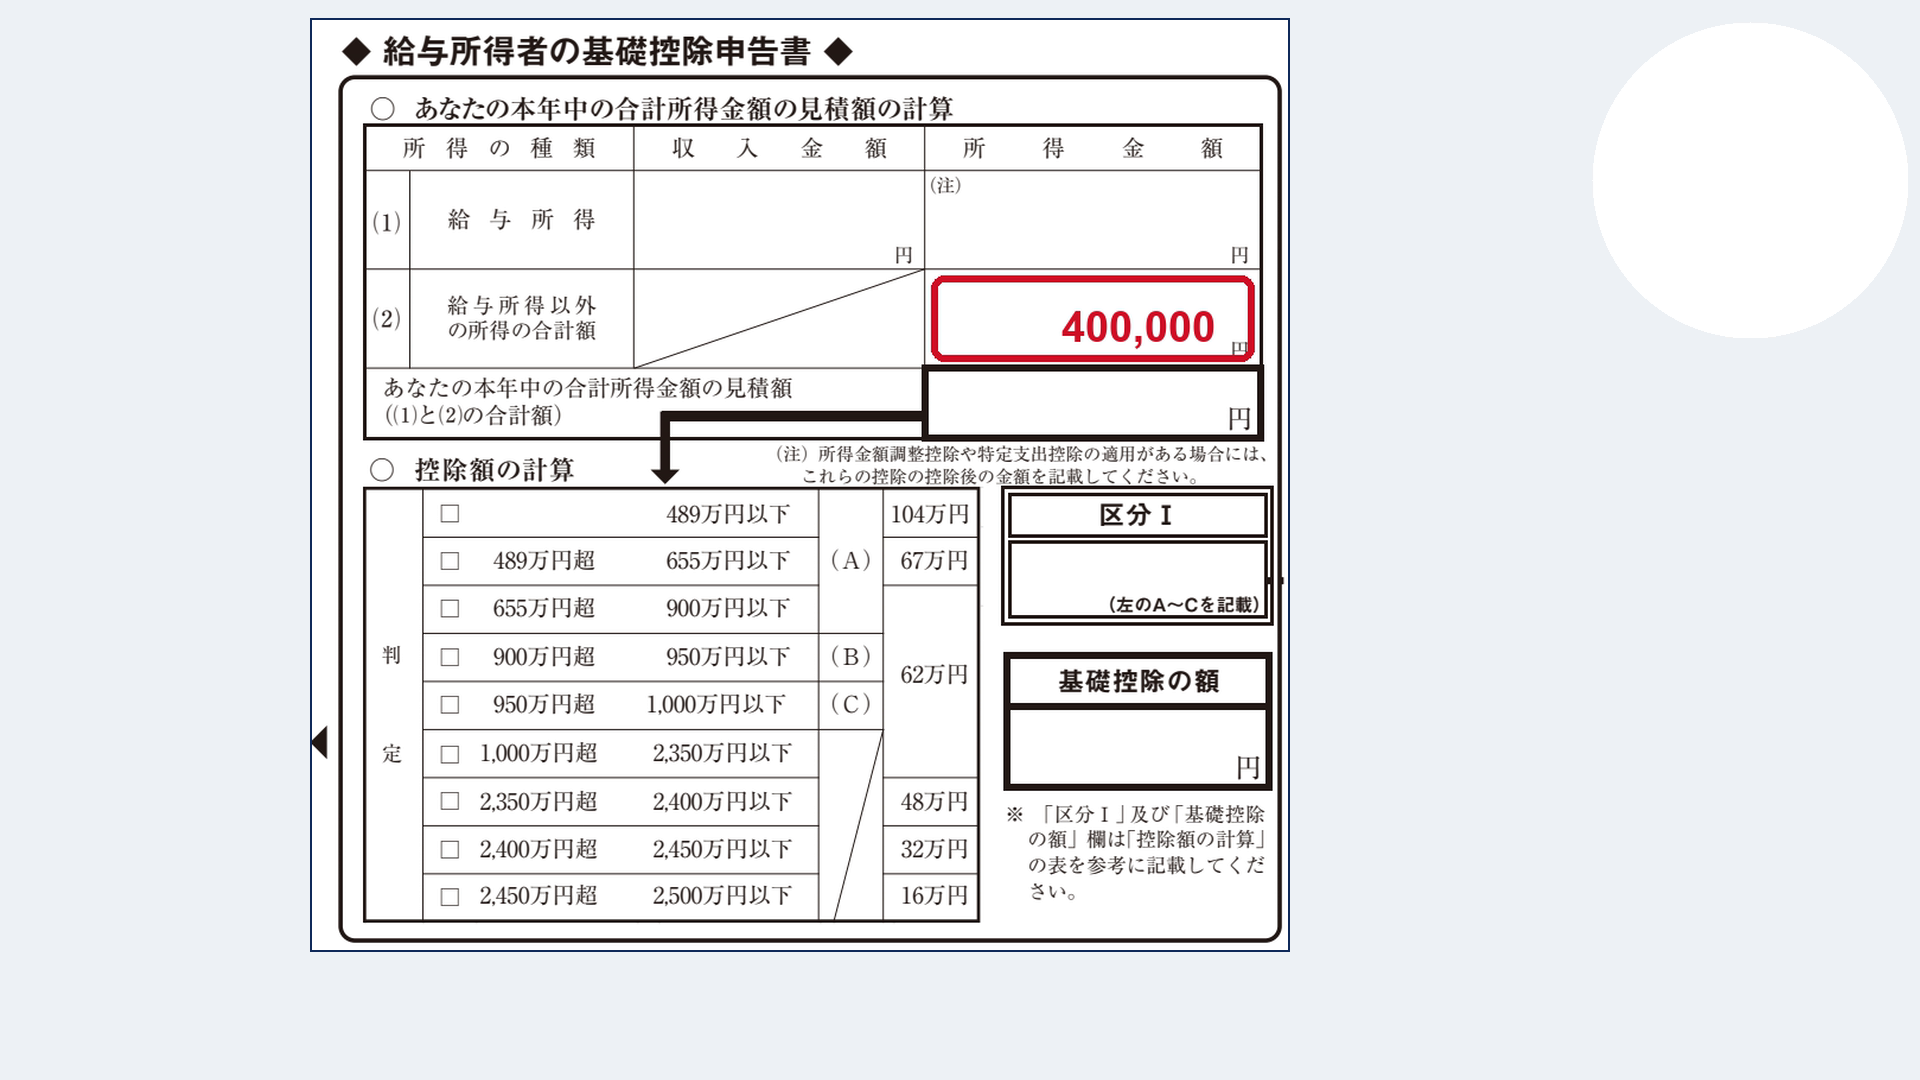
基礎控除申告書の「(2)給与所得以外の所得の合計額」の所得金額欄に、400,000円を記入します。収入金額欄には斜線が入っています。副業や不動産など、給与以外に課税対象となる所得がある場合は、その所得もこの欄の計算に含めます。
ステップ2 給与の早見表では46万円。申告書に書くのは36万円
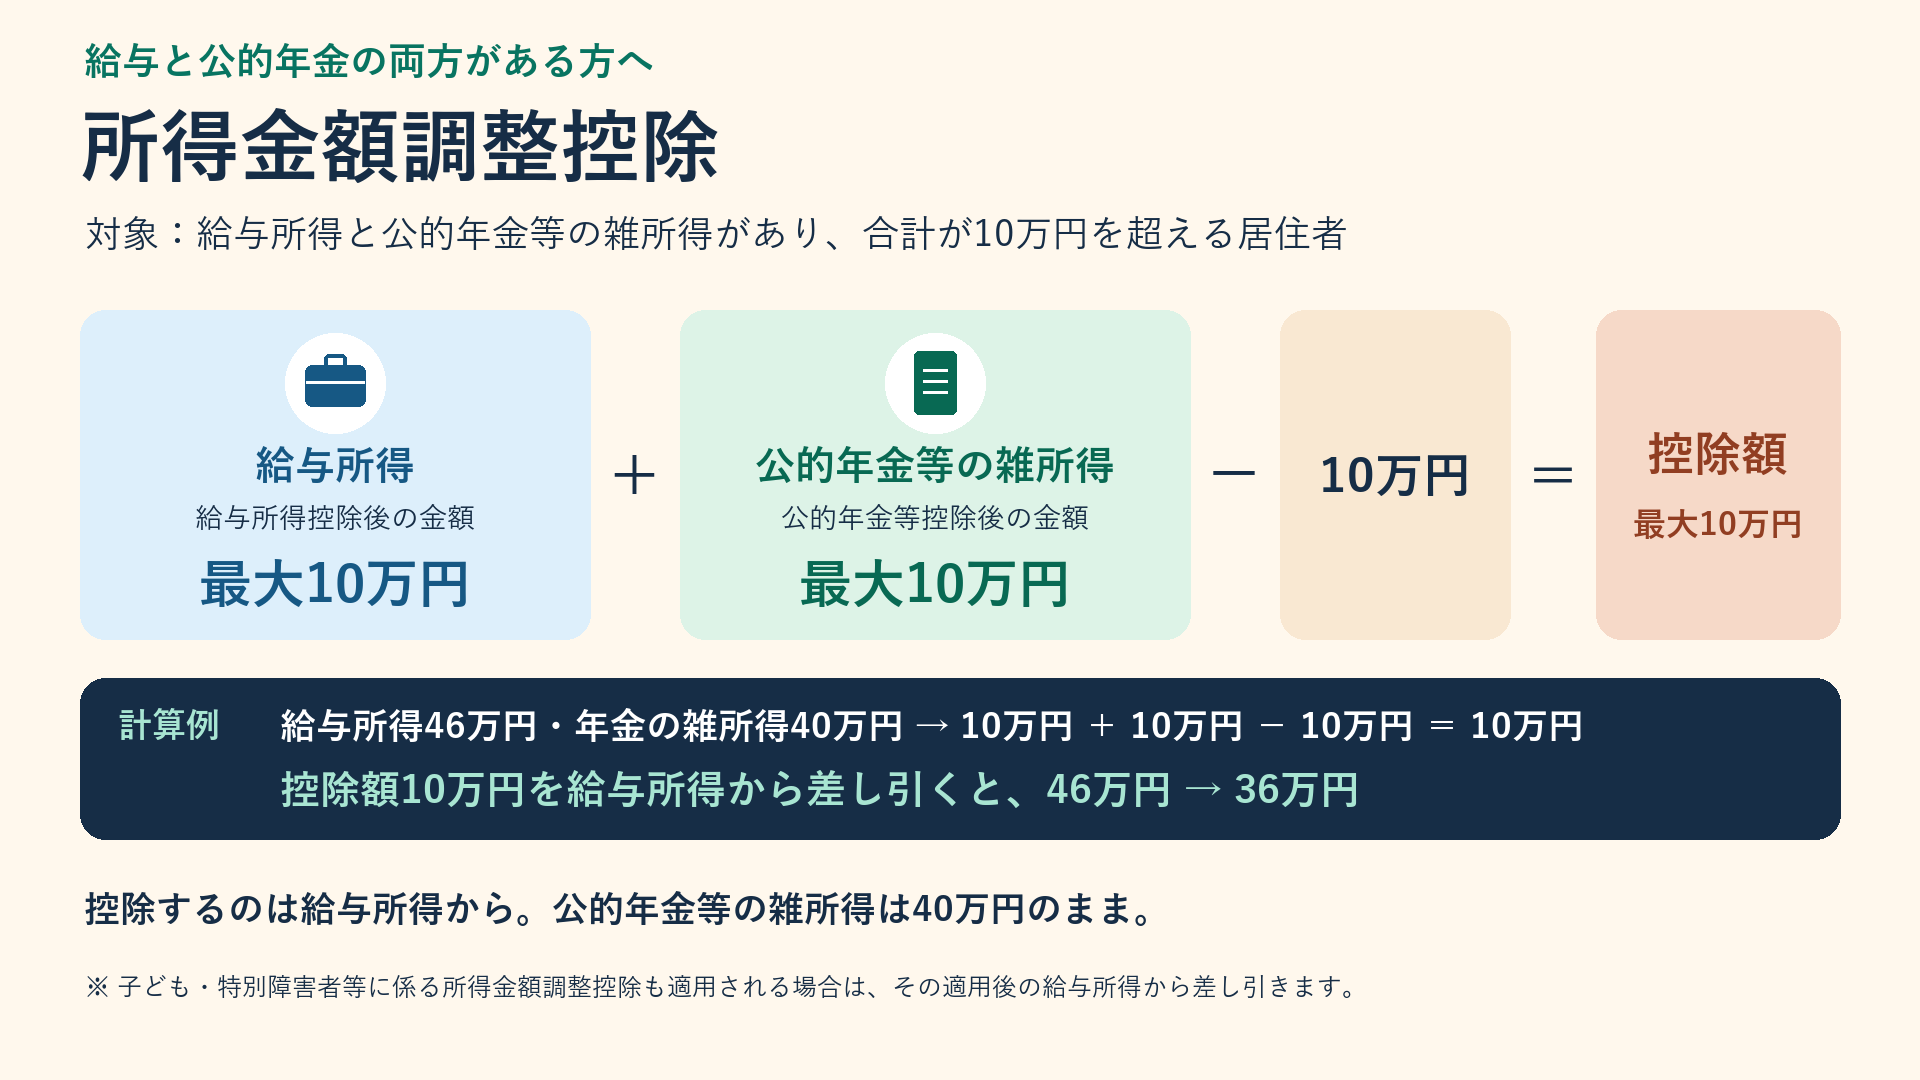
令和8年分のこの例では、給与収入120万円から給与所得控除74万円を差し引くと、46万円です。さらに、給与所得と公的年金等に係る雑所得の両方があるため、所得金額調整控除を計算します。
給与所得と公的年金等に係る雑所得をそれぞれ10万円を上限として合計し、そこから10万円を差し引きます。今回の控除額は10万円+10万円−10万円=10万円です。この10万円を給与所得46万円から差し引くと、給与所得は36万円になります。
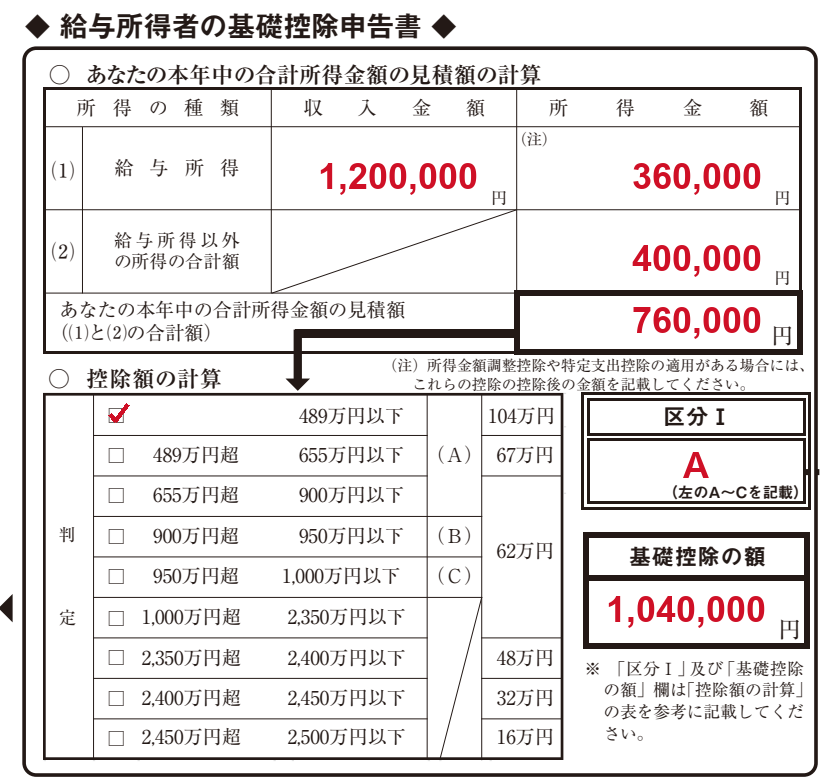
「(1)給与所得」の収入金額欄には1,200,000円、所得金額欄には360,000円を記入します。年金の所得40万円と合わせた合計所得金額の見積額は76万円です。
「控除額の計算」では「489万円以下」の行にチェックし、基礎控除の額に1,040,000円を記入します。配偶者控除等申告書を記入する場合は、この行に対応する「A」を区分Ⅰに記入します。
給与と年金の両方がある場合の所得金額調整控除は、年末調整では基礎控除などを判定するための所得の見積額に反映します。この控除を適用して税額を精算する場合は、確定申告で行います。用紙下部の「所得金額調整控除申告書」は、給与収入が850万円を超え、一定の要件を満たす人が年末調整で使う欄です。この例では記入不要です。
国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」・国税庁「令和8年分年末調整のしかた」
ステップ3 20万円を超えたら、確定申告は必要?
公的年金等の収入が400万円以下で、そのすべてが源泉徴収の対象となり、公的年金等に係る雑所得以外の所得が20万円以下であれば、年金受給者の確定申告不要制度を利用できます。この例では給与所得が36万円なので、この制度の20万円以下という要件には当てはまりません。
一方、この例では合計所得76万円が基礎控除104万円の範囲内に収まり、課税所得は0円です。そのため、所得税の確定申告義務はありません。給与や年金から所得税が源泉徴収されている場合は、還付申告により、納め過ぎた税金の還付を受けられます。
たとえば、給与収入が同じ120万円で、公的年金収入が240万円なら、年金の所得は130万円、給与所得と合わせて166万円です。基礎控除104万円を差し引いた時点で62万円が残るため、社会保険料控除や医療費控除なども反映して申告の要否を判断します。医療費控除を受ける場合は、確定申告で手続きします。
所得税の確定申告が不要でも、住民税の申告が必要な場合があります。お住まいの市区町村の案内をご確認ください。
よくある質問
パート給与が年80万円でも、所得金額調整控除は10万円ですか?
公的年金収入が同じ150万円なら、控除額は6万円です。給与所得控除後の金額が80万円−74万円で6万円なので、所得金額調整控除は6万円+10万円−10万円で6万円です。控除後の給与所得は0円になります。
65歳未満で年金を受け取っている場合は?
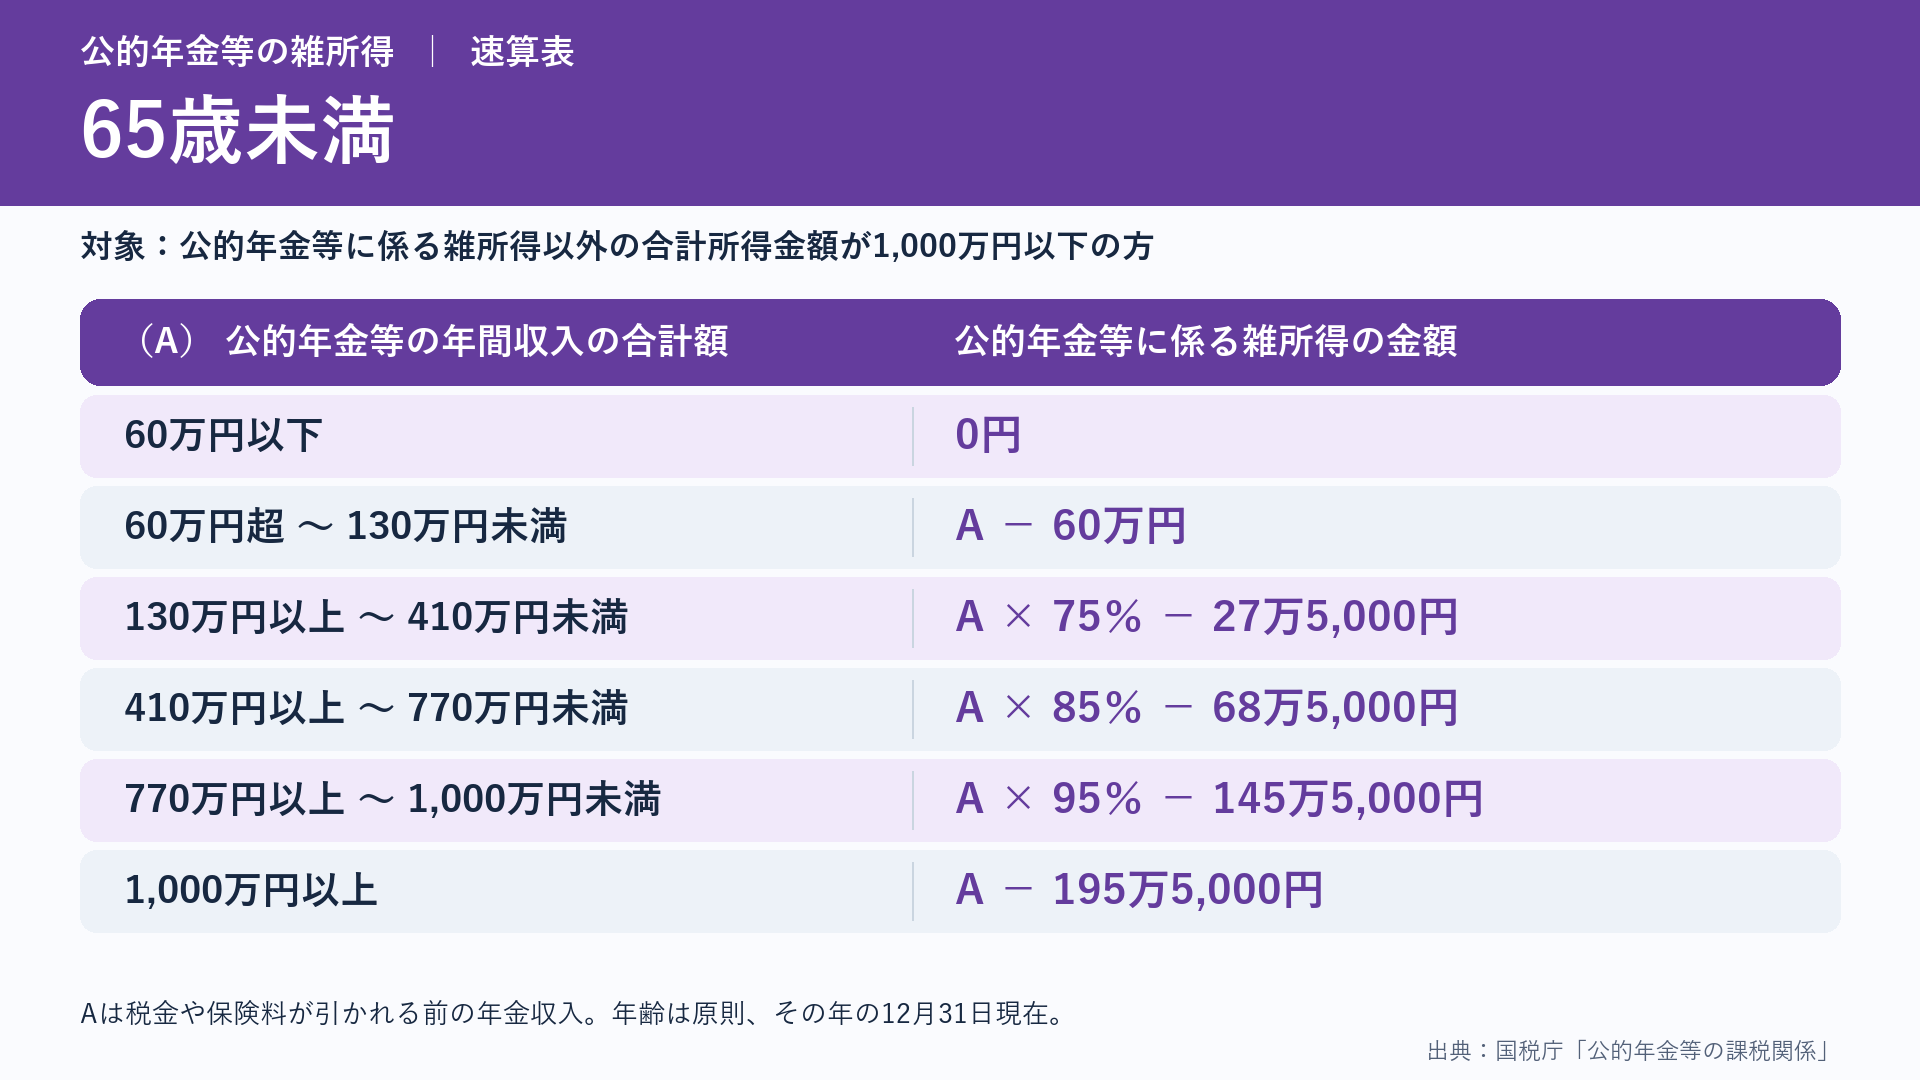
65歳未満の方は、下の速算表を使います。公的年金等に係る雑所得以外の合計所得金額が1,000万円以下で、公的年金収入が150万円の場合、150万円×75%−27万5,000円=85万円が公的年金等に係る雑所得です。
遺族年金や障害年金も含めますか?
公的な遺族年金や障害年金は非課税のため、基礎控除申告書の所得の見積額に含めません。
生命保険会社の個人年金はどこに書きますか?
保険料を負担した本人が受け取る個人年金は、公的年金等の収入400万円の判定から外れます。受取額からその年金に対応する払込保険料を差し引いた金額は、公的年金等以外の雑所得です。たとえば、受取額が30万円、対応する払込保険料が22万円なら、差額の8万円を基礎控除申告書の「給与所得以外の所得の合計額」に加えます。
配偶者や扶養している親が年金を受け取っている場合は?
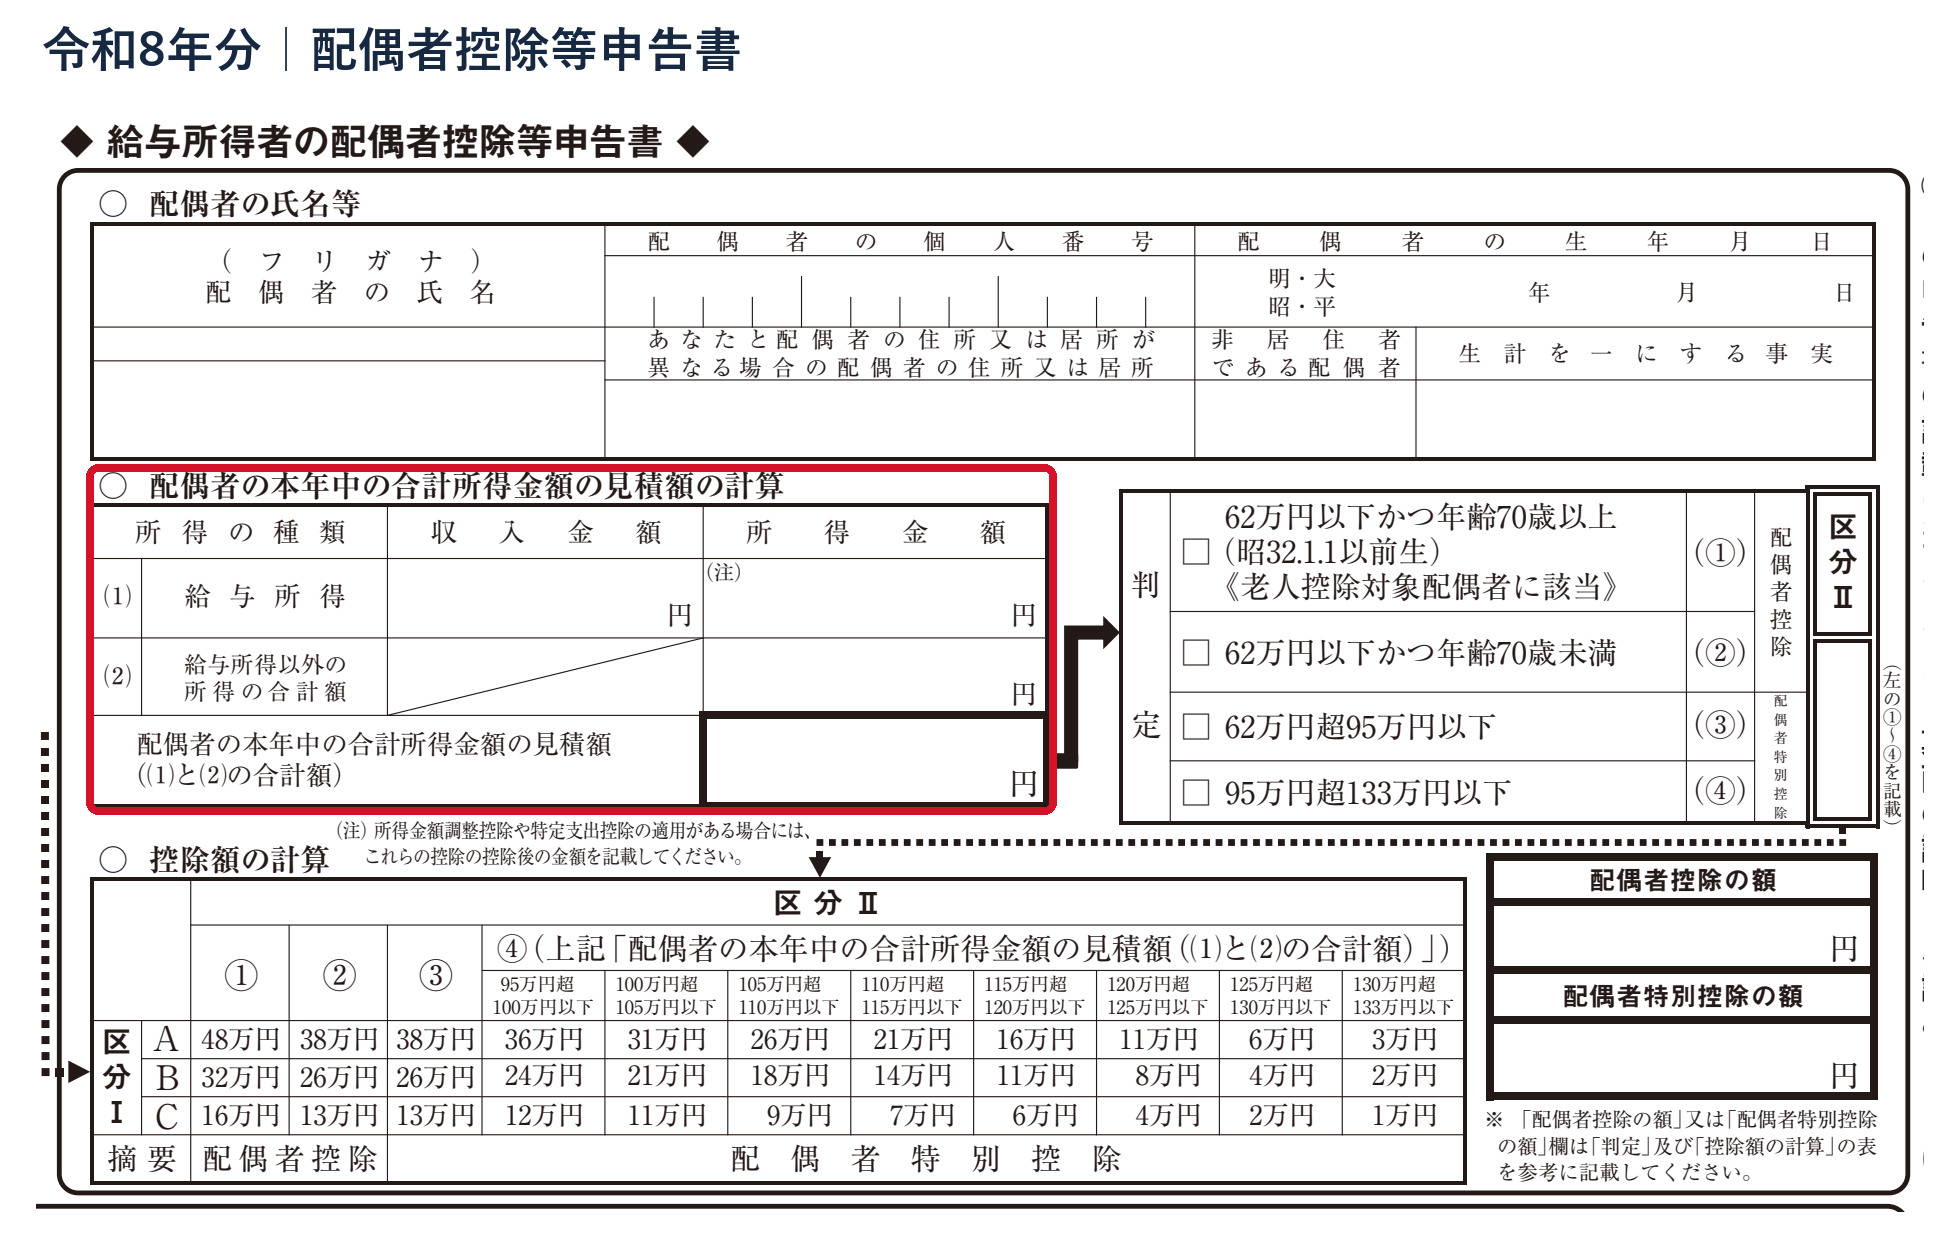
配偶者控除や配偶者特別控除を受けるために申告する場合は、令和8年分の配偶者控除等申告書の「配偶者の本年中の合計所得金額の見積額」の欄に、配偶者本人の所得を計算して記入します。
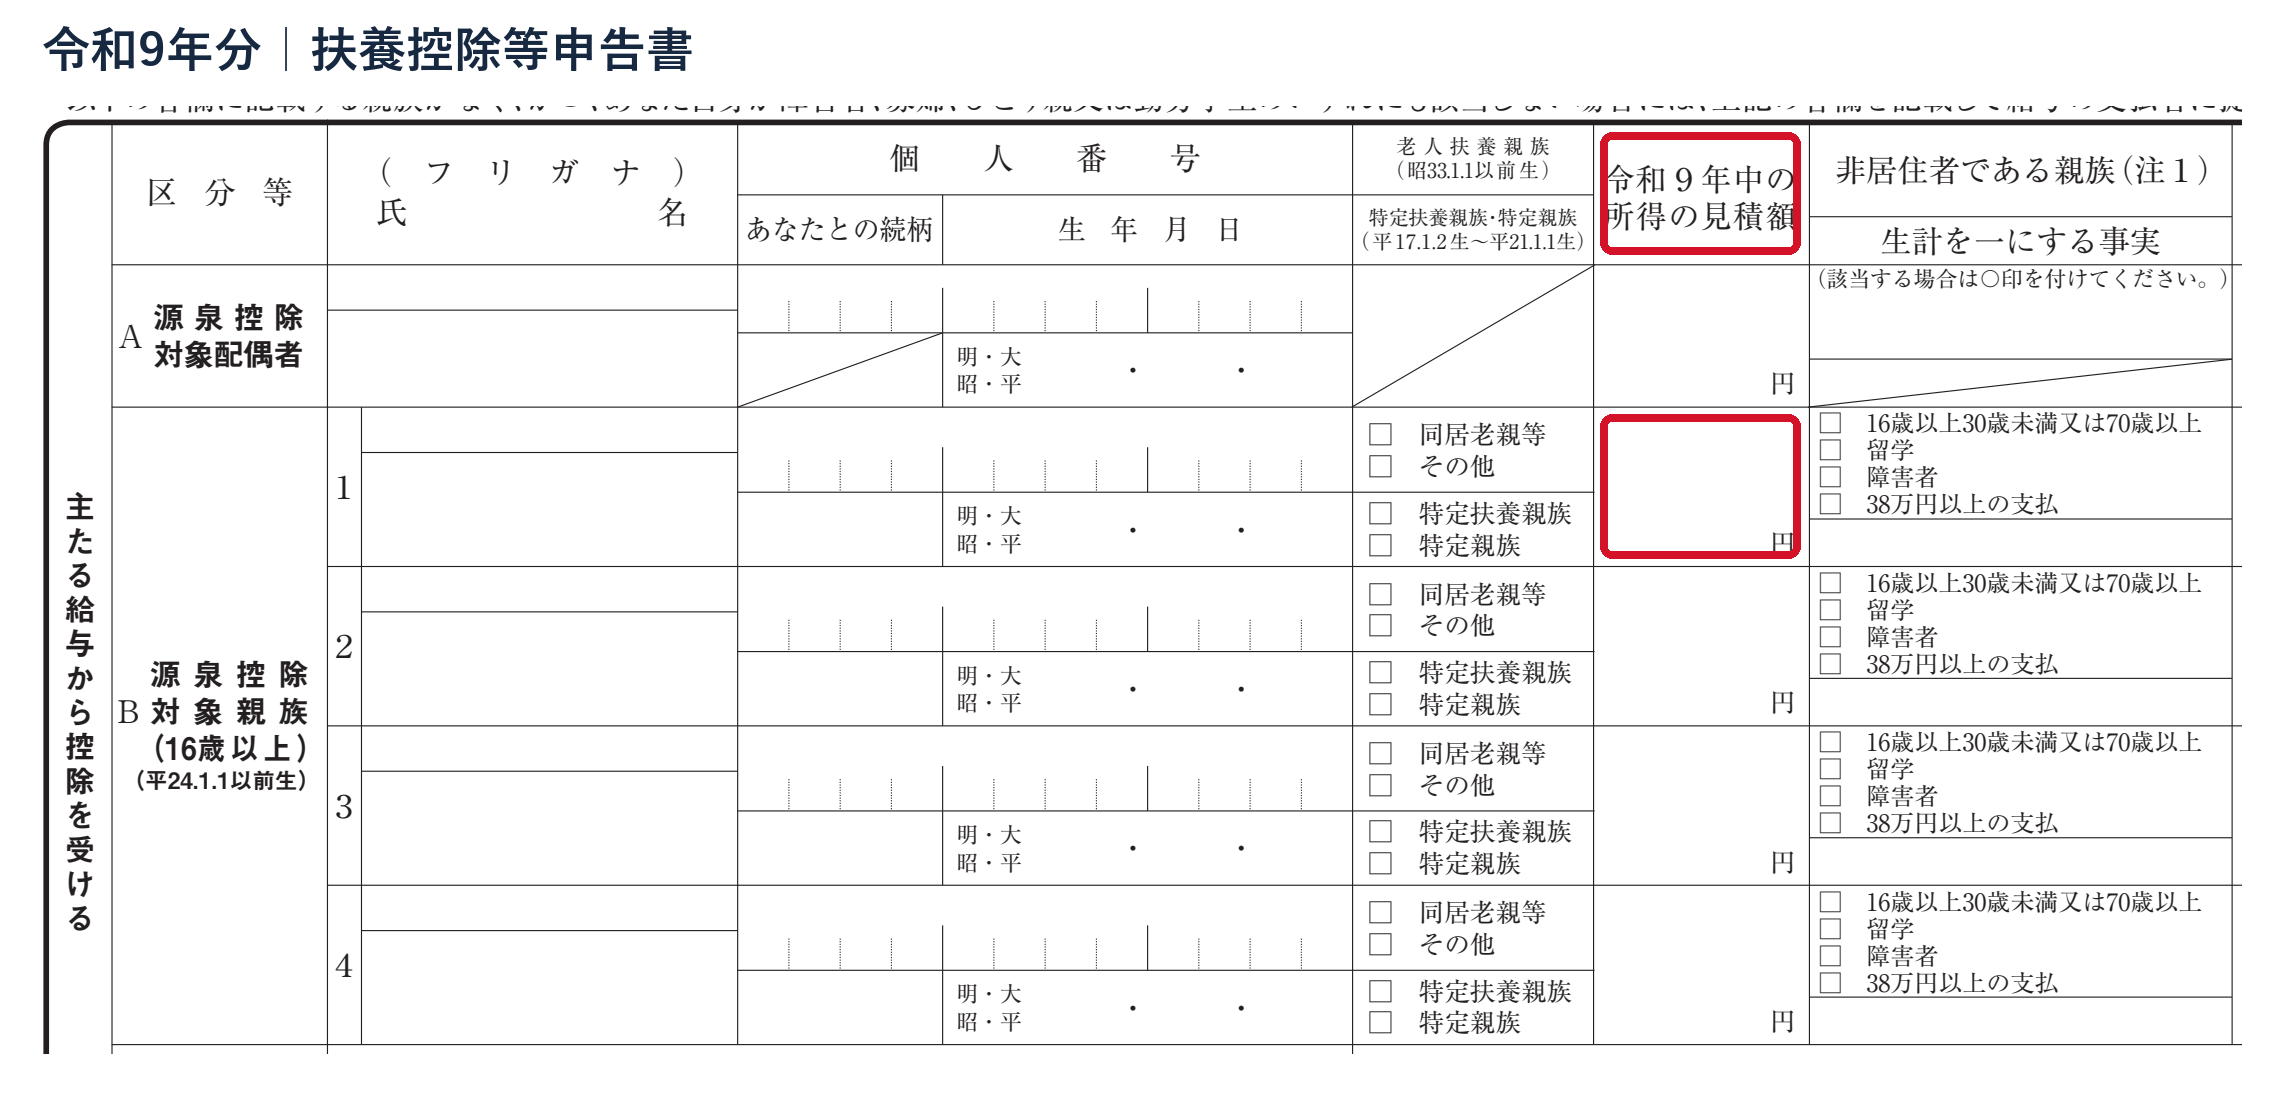
親を源泉控除対象親族として令和9年分の扶養控除等申告書に記入する場合は、「令和9年中の所得の見積額」の欄に、親本人の令和9年分の所得見込額を記入します。
年金と給料の両方がある方は、基礎控除申告書を書くときに「収入」と「所得」を分けて考えましょう。年金は公的年金等控除を差し引き、給与は給与所得控除に加えて、該当する場合は所得金額調整控除も反映します。
まとめ|年末調整は「所得の見積額」、確定申告は「控除後の税額」を確認
年金を受け取りながら働いている方が、年末調整でまず押さえておきたいのは、「収入」と「所得」の違いです。年金は年間の支払額から公的年金等控除を差し引き、給与は年間の給与収入から給与所得控除を差し引きます。給与と公的年金の両方があり、所得金額調整控除の対象になる場合は、その控除後の給与所得を基礎控除申告書に記入します。
この記事で取り上げた、65歳以上で公的年金が年150万円、パート給与が月10万円の例では、給与収入は120万円、給与所得は36万円、年金の雑所得は40万円です。合計所得金額の見積額は76万円となり、令和8年分の基礎控除は104万円です。
確定申告の要否を考えるときは、「20万円を超えたか」と「所得税の申告義務があるか」を分けて確認しましょう。この例では、年金以外の所得が20万円を超えているため、年金受給者の確定申告不要制度の要件には当てはまりません。一方、合計所得76万円は基礎控除104万円の範囲内に収まり、課税所得は0円です。この前提では、所得税の確定申告義務はありません。源泉徴収された所得税があれば還付を受けられる場合があり、住民税の申告の要否は別途確認が必要です。
年末調整の書類を出すときは、給与と年金をそれぞれ所得に直してから記入する。年明けに源泉徴収票がそろったら、実際の所得と使える控除を確認し、確定申告が必要かを判断する。この順番で進めると、申告書に書く金額も、年明けに必要な手続きも整理できます。
YouTubeでも詳しく解説しているので、是非ご覧ください。