以前、一般社団法人の理事になることで国民健康保険料の負担を抑える、いわゆる「国保逃れ」の問題を取り上げました。
今回は、役員だけでなく、従業員として社会保険に加入するケースについても、取扱いが明確になったという話です。
個人事業主やフリーランスとして活動しながら、別の会社の従業員にもなっている。その会社から少額の給料を受け取り、社会保険に加入している。このような働き方では、どのような点が問題になるのでしょうか。
今回は、勤務先への会費の支払い、極端に短い労働時間、業務の実態という観点から解説します。
社会保険の資格を喪失した人は11,610人
厚生労働省が公表した調査結果によると、2026年8月31日時点の状況は次のとおりです。
- 社会保険料削減ビジネスが疑われ、調査を実施した事業所:45社
- 指導により、対象者全員の資格喪失届を提出した事業所:38社
- 指導により、社会保険の被保険者資格を喪失した人数:11,610人
この11,610人は、社会保険料削減ビジネスに関する調査全体の数字です。今回取り上げる「勤務時間の短い従業員」だけの人数を示したものではありません。
調査の過程では、勤務時間が極端に短い従業員が多数いる事例なども確認されました。これを受けて厚生労働省は、2026年9月14日、そうした従業員の社会保険資格についても取扱いを明確にしています。
出典:厚生労働省「いわゆる社会保険料削減ビジネスを行っていると疑われる事業所に対する事業所調査の状況について」
結論:雇用契約だけでは社会保険に加入できない
まず押さえておきたいのは、雇用契約を結んでいるだけで、社会保険への加入が認められるわけではないということです。
判断のポイントになるのは、その会社との間に「常用的使用関係」があるかどうか。つまり、契約書の記載だけでなく、実際の勤務日数や労働時間、仕事内容、働き方などが確認されます。
今回の通知は、これまで実態がなくても加入できた制度を変更したというより、従来からの考え方を、問題となっている具体的なケースに当てはめて明確にしたものです。
個人事業主が別の会社でも実際に働き、加入要件を満たして社会保険に入ること自体が、直ちに問題になるわけではありません。
なぜ従業員として加入する仕組みが使われるのか
個人事業主としての所得が多く、国民健康保険料の負担が重いと感じている人は少なくありません。
一方、会社で加入する健康保険や厚生年金の保険料は、基本的に勤務先から受け取る報酬などを基に計算されます。そのため、別の会社から少額の給料を受け取って社会保険に加入すると、保険料負担が変わることがあります。
そこで問題となるのが、保険料を抑えるために従業員という形式だけを整え、働いている実態が乏しいまま社会保険に加入させる仕組みです。
給料を受け取る一方で、本人が会社に会費などを払い、そのお金で仕組みを維持しているケースもあります。
確認されるのは「報酬」と「業務」の実態
今回の通知は、個人事業主やフリーランスを、勤務時間の短い正規型の労働者として雇用しているケースを扱っています。主に確認されるのは、次の2点です。
- 報酬が、仕事の対価として継続的に支払われていると認められるか
- 業務が、継続的な労務の提供と認められるか
両方とも認められない場合は、原則として被保険者資格を有しない扱いになります。どちらか一方に該当する場合でも、就労の実態を総合的に判断します。
不自然な会費の支払いとは?具体的な4つのケース
通常、従業員は仕事をして、会社から給料を受け取ります。ところが、今回問題になっている仕組みでは、従業員の側から会社へ「会費」などの名目でお金を支払っている場合です。
ここでいう「会費等」は、名称を問いません。勉強費、広告費、掲載料、参加料、コンサルタント料、協力金、委託費なども含めて、実態を確認します。
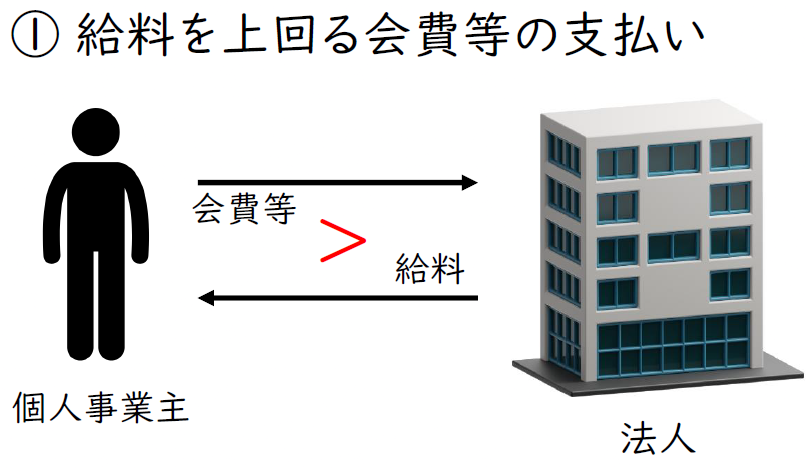
① 給料を上回る会費を支払っている
個人事業主が法人の従業員になり、給料を受け取る一方で、その給料より多い会費を法人に支払っているケースです。
これでは、働いて収入を得ているというより、本人がお金を負担して、その法人で社会保険に加入している構造になります。
給料が支払われていても、本人から会社への支払いまで含めると、仕事の対価として報酬を受け取っているといえるのかが問題になります。
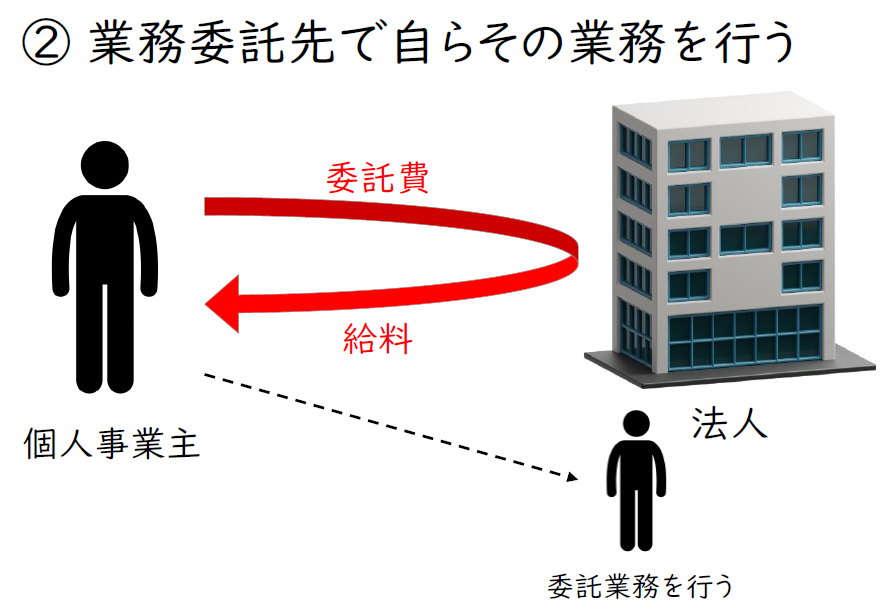
② 自分が外注した仕事を、委託先の従業員として自分で行う
少し複雑なのが、業務委託を組み合わせるケースです。
- 個人事業主が、自分の仕事を法人に外注する
- 個人事業主が、その法人の従業員にもなる
- 外注した仕事を、従業員の立場で自分が行う
- 法人から給料を受け取る
このとき、実質的に自分が支払った委託費が、自分の給料として戻っているだけであれば、仕事の対価としての報酬なのかが問題になります。
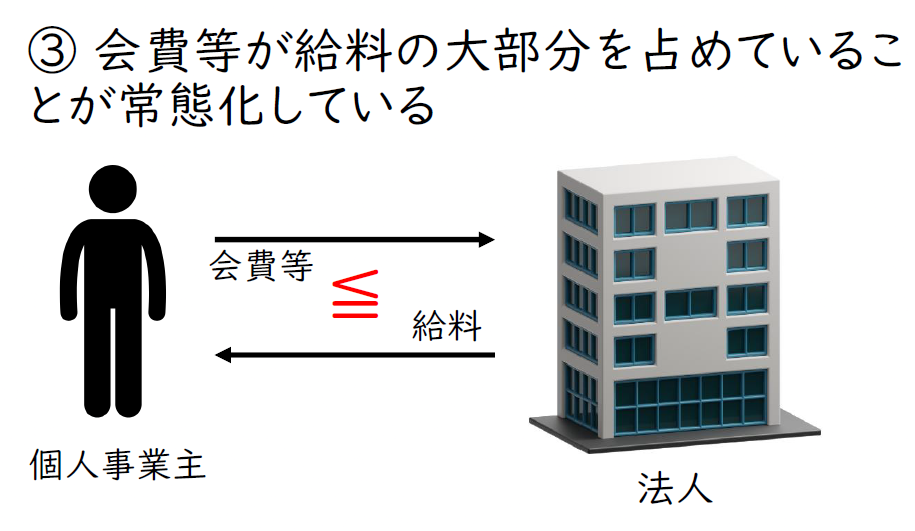
③ 会費が給料の大部分を占める状態が続いている
会費が給料を上回っていなくても、それだけで問題がなくなるわけではありません。
給料の大部分を会費として会社に戻す状態が続いている場合は、会費と給料の関係に加え、労働時間や仕事内容なども確認されます。
給料を会費より少しだけ多く設定すればよい、という単純な話ではないのです。
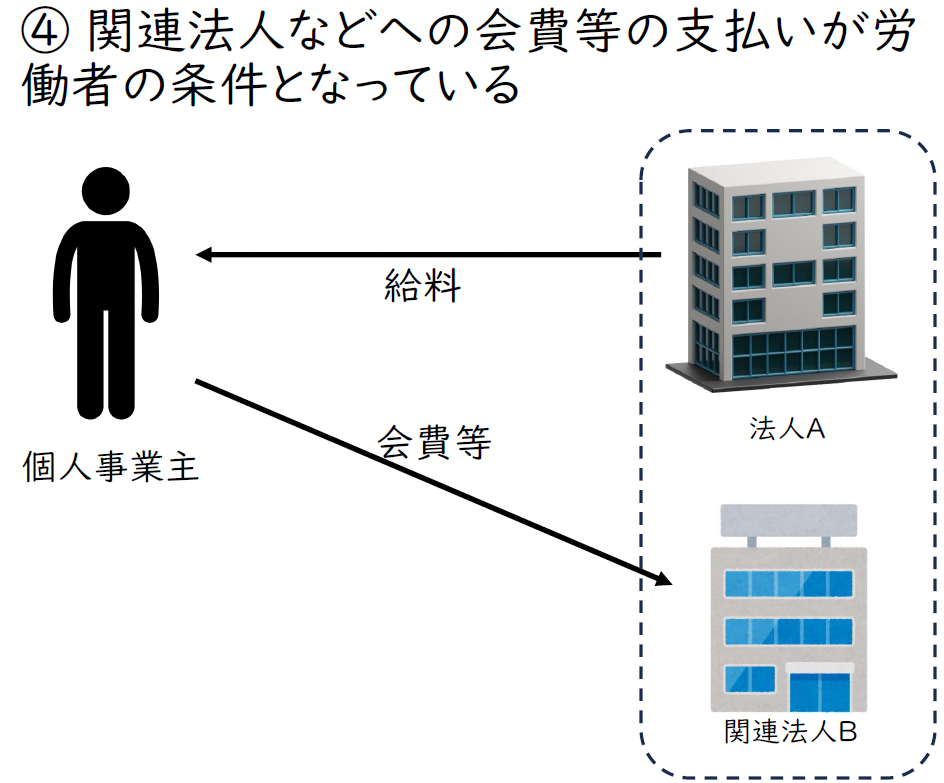
④ 関連会社への会費支払いが、雇用の条件になっている
本人が勤めているA社には会費を払っていなくても、A社の関連会社であるB社に支払っているケースがあります。
その支払いがA社で雇用されるための実質的な条件であり、A社とB社の間で資金を移しているにすぎないなど、両社を実質的に同じ事業所として扱うべき場合には、問題になります。
支払先を別会社に変えていても、お金の流れや雇用との関係まで見られるということです。
労働時間が極端に短い場合とは?
今回の通知では、勤務時間が極端に短いことも、業務の実態を確認する観点として挙げられています。
ただし、この通知には「週何時間未満なら認められない」といった、一律の数値基準は示されていません。
極端に短い勤務が続き、仕事内容などを含めて考えても、継続的に労務を提供しているとはいえない場合に、使用関係が認められないと判断されます。
なお、これは今回の通知における「極端に短い」の判断についての説明です。通常の社会保険の加入要件までなくなったという意味ではありません。
「仕事らしいことをしている」だけでは不十分
仕事内容も重要です。動画では分かりやすく「単純な業務」と説明しましたが、作業が簡単というだけで加入資格が否定されるわけではありません。
確認されるのは、その会社のために働いている実態があるかどうかです。次のような活動だけにとどまっている場合は、業務の実態が問われます。
アンケートへの回答や勉強会への参加だけ
知識を増やすためにアンケートに答えたり、勉強会に参加したりするだけで、実態が本人の勉強にすぎないケースです。
会社で行われる研修がすべて問題になるという話ではありません。会社への労務提供があるかどうかがポイントです。
自分の事業の活動報告や情報共有だけ
個人事業主として行っている仕事について、活動報告や情報共有をするだけのケースです。
会社からの具体的な指示に基づいて働いているわけではなく、形式的な報告にとどまっている場合には、勤務実態があるとはいえるのかが問われます。
個人事業主同士の交流や仕事紹介だけ
従業員という立場の人たちが集まり、お互いに勉強したり、仕事を紹介し合ったりするケースもあります。
それが個人事業主同士の助け合いにとどまるのであれば、雇用している会社のために働いていることとは区別して考える必要があります。
自分の仕事を、形式上だけ会社の仕事にする
例えば、個人事業主の鈴木さんが、もともと自分で受けていた仕事を、書類上だけA社の仕事に変えたとします。
鈴木さんはA社の従業員という立場で同じ仕事を続けますが、実態は何も変わっていません。
このように、個人事業主としての活動を形式的に会社の業務へ置き換えただけの場合も、確認の対象になります。
ほかの仕事を少し追加していても、その内容が乏しく、社会保険の資格を得るための形式的な業務にすぎない場合には、実態に基づいて判断されます。
判断基準・具体例の出典:厚生労働省「勤務時間が短い正規型の労働者として事業所に使用されている個人事業主等に係る被保険者資格の取扱いについて」(2026年9月14日)
会費を払わなければ問題ないのか?
今回の通知は、主に個人事業主などから会費を徴収し、不適切な社会保険の適用が疑われるケースを想定しています。
しかし、「会費を払っていなければ、働く実態がなくても加入できる」という意味ではありません。
会費の有無だけでなく、会社との使用関係や仕事の実態が確認されます。少額でも給料を受け取っていれば、それだけで加入が認められるわけではない点に注意が必要です。
マイクロ法人を作る場合は?
動画では、他人の会社の従業員になる方法に加えて、自分で小規模な法人、いわゆる「マイクロ法人」を設立するケースも取り上げました。
個人事業と法人を並行して運営する形ですが、従業員として雇用される場合と、法人の代表者・役員になる場合では、確認すべき立場が異なります。
法人を設立し、少額の役員報酬を設定したという事実だけで、社会保険への加入が当然に認められると考えるのは適切ではありません。
また、今回紹介した従業員向けの通知から、「マイクロ法人なら問題ない」「調査の対象にならない」と結論づけることもできません。法人で何を行い、役員としてどのような業務を担っているのかという実態を確認する必要があります。
まとめ:肩書や契約書より、実際の働き方が問われる
今回のポイントは、従業員という肩書があっても、社会保険への加入は実際の働き方に基づいて判断されるということです。
- 給料と会費の関係に、不自然な点はないか
- 自分が支払ったお金が、給料として戻っているだけではないか
- 勤務時間や仕事内容に、継続的に働いている実態があるか
- 自分の事業や勉強を、形式上だけ会社の仕事にしていないか
社会保険料が安くなるという説明だけで判断せず、どのような仕事をし、何に対して報酬を受け取り、どのような根拠で加入しているのかを確認することが大切です。
YouTubeでも詳しく解説しているので、是非ご覧ください。